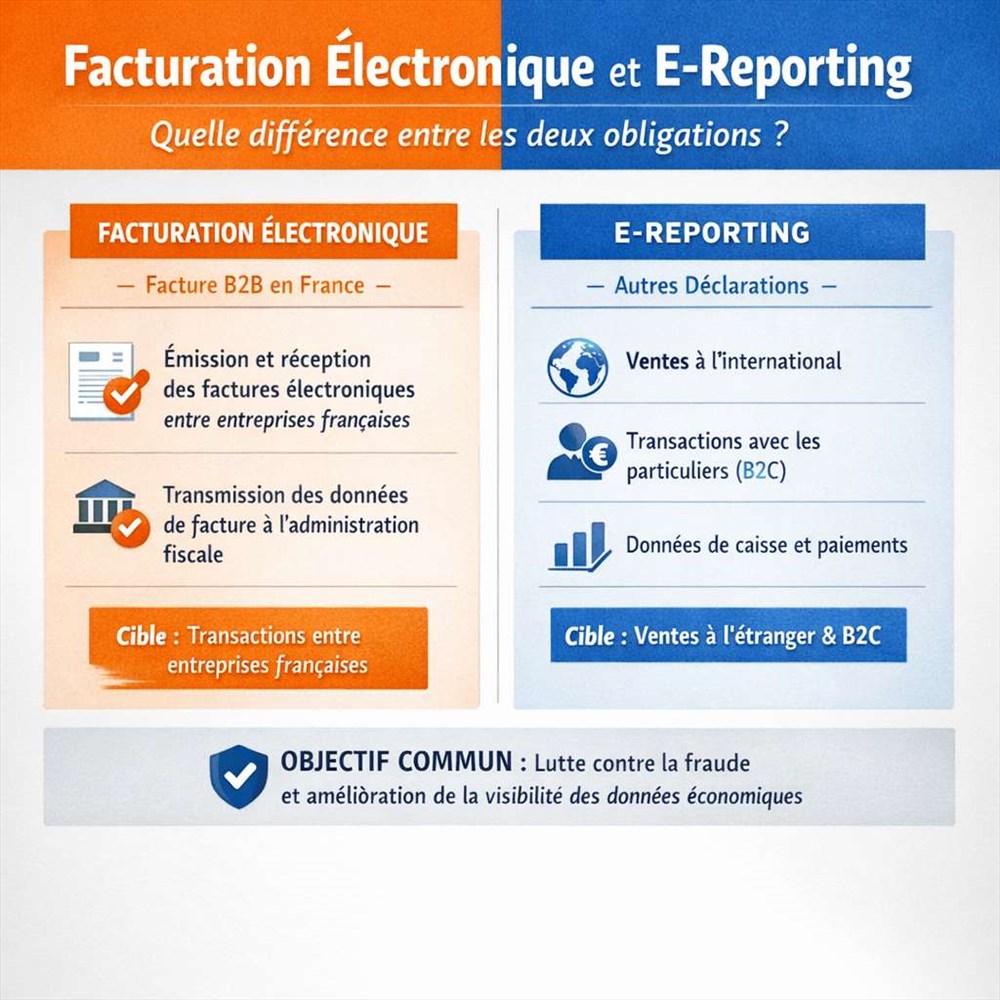
La réforme de la facturation électronique ne se limite pas au remplacement d’un PDF envoyé par e-mail. Elle organise aussi la transmission de certaines données à l’administration fiscale, ce qui explique la présence d’un second terme parfois moins bien compris : l’e-reporting. Les deux dispositifs avancent ensemble, mais ils ne concernent pas les mêmes opérations. Pour une entreprise, bien les distinguer évite surtout de préparer le mauvais circuit de facturation.
La facturation électronique concerne les opérations réalisées entre entreprises établies en France et assujetties à la TVA, dès lors que celles-ci entrent dans le champ de la réforme. Une facture ne doit plus simplement exister sous forme numérique. Elle doit respecter un format qui rend certaines informations directement lisibles par les logiciels. Comme mentionné sur ce lien, elle transite ensuite par une plateforme agréée, qui l’achemine vers le client et transmet les données requises à l’administration fiscale.
Prenons un cas simple : une société française facture une prestation à une autre société française soumise à la TVA. Si l’opération relève de la réforme, c’est bien la facturation électronique qui s’applique. Le document circule alors dans le nouveau circuit prévu à cet effet. Un PDF classique simplement joint à un e-mail ne suffit donc plus, même s’il reste parfaitement lisible pour son destinataire et contient toutes les mentions habituelles d’une facture.
L’e-reporting répond à une autre situation. Il sert à communiquer à l’administration des informations sur des opérations qui ne passent pas par le circuit de facturation électronique entre entreprises françaises. Sont notamment concernées les ventes réalisées auprès de particuliers ainsi que certaines transactions avec des clients ou des fournisseurs établis à l’étranger. L’objectif n’est donc pas forcément de transmettre la facture elle-même, mais les données fiscales prévues par le dispositif.
Une boutique qui vend à des consommateurs permet de comprendre facilement la nuance. Les tickets ou factures adressés aux particuliers ne deviennent pas des factures électroniques entre professionnels au sens de la réforme. En revanche, les données des opérations concernées doivent être transmises par l’intermédiaire de l’e-reporting. Pour certaines prestations de services, des informations liées au paiement doivent également parvenir à l’administration. Le contenu transmis dépend donc de la nature réelle de l’activité.
Les deux mécanismes sont différents, mais leur déploiement suit le même calendrier général. Depuis le 1er septembre 2026, toutes les entreprises concernées doivent être capables de recevoir des factures électroniques. À cette même date, les grandes entreprises et les entreprises de taille intermédiaire sont entrées dans l’obligation d’émission et d’e-reporting. La réforme est donc déjà effective, même si toutes les structures ne sont pas encore soumises aux mêmes contraintes d’émission.
Pour les PME et les micro-entreprises, l’obligation d’émettre leurs factures électroniques et de transmettre les données relevant de l’e-reporting prendra effet le 1er septembre 2027. Ce délai supplémentaire ne signifie pas qu’elles peuvent attendre cette date pour s’équiper. La réception des factures électroniques est déjà obligatoire.
Dans les deux cas, la plateforme agréée occupe une place centrale. Elle assure la réception et la transmission des factures électroniques, extrait les données réglementaires nécessaires et prend également en charge l’envoi des informations liées à l’e-reporting. L’entreprise conserve néanmoins un rôle essentiel : les renseignements fournis doivent être exacts et suffisamment complets. Une plateforme facilite donc les échanges et automatise une partie du processus, mais la fiabilité des données reste indispensable.
C’est justement sur ce fonctionnement que repose Tiime, qui fait partie des plateformes agréées de facturation électronique. La solution permet de gérer les factures électroniques et la transmission des données nécessaires à l’e-reporting depuis un même environnement. Pour un indépendant, une TPE ou une PME, cette centralisation évite notamment de multiplier les outils et les ressaisies. Tiime propose par ailleurs une offre gratuite qui intègre la facturation électronique, ce qui permet d’aborder la réforme sans ajouter systématiquement un nouvel abonnement à ses dépenses.
Facturation électronique et e-reporting appartiennent ainsi à la même réforme, sans pour autant désigner la même obligation. La première organise surtout les échanges de factures entre entreprises françaises concernées, tandis que le second permet de faire remonter les données d’opérations qui ne suivent pas ce circuit. La distinction devient beaucoup plus simple dès que l’on regarde le type de client et la nature de la transaction. Le recours à une plateforme agréée permet ensuite de gérer ces deux volets sans multiplier les procédures. Désormais, l’enjeu consiste surtout à identifier correctement ses flux et à disposer d’un outil capable de les traiter au bon format. Anticiper ce fonctionnement facilite nettement le passage aux nouvelles règles.